Domain ausbildungsversicherungen.de kaufen?
Wir ziehen mit dem Projekt
ausbildungsversicherungen.de um.
Sind Sie am Kauf der Domain
ausbildungsversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausbildungsversicherungen.de kaufen?
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **


Ähnliche Suchbegriffe für Cerebellum
Top-Angebote
Produkte zum Begriff Cerebellum:
-
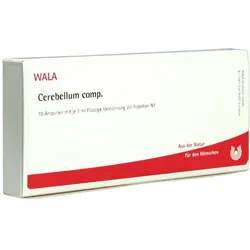
Wala Cerebellum Comp. AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Cerebellum Comp. Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.23,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Welche Auswirkungen haben Steuervorteile auf die finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, mehr Kapital für Investitionen zur Verfügung zu haben, da sie weniger Steuern zahlen müssen. Dies kann dazu beitragen, dass mehr Geld in die Expansion von Unternehmen oder in langfristige Vermögenswerte investiert wird. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für diese Zwecke zu sparen und anzulegen. Durch die Nutzung von Steuervorteilen können Unternehmen und Privatpersonen ihre finanzielle Planung optimieren und langfristige Ziele effektiver erreichen. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige finanzielle Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, indem regelmäßig Geld in eine private Rentenversicherung oder ein Altersvorsorgekonto eingezahlt wird. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen, beispielsweise durch regelmäßige Einzahlungen in Investmentfonds oder ETFs. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, indem regelmäßig Geld in einen Bildungsfonds oder ein spezielles Sparkonto eingezahlt wird, **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristig ein finanzielles Ziel zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand über ausreichend finanzielle Mittel zu verfügen. Zudem eignen sie sich auch für den Vermögensaufbau, um langfristig ein finanzielles Polster aufzubauen. Darüber hinaus können Sparpläne auch für die Bildungsförderung genutzt werden, um die Kosten für die Ausbildung der Kinder zu decken. **


Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand finanziell abgesichert zu sein. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, um langfristig Geld für Ausbildungskosten anzusparen. Durch regelmäßige Einzahlungen und langfristige Planung können Sparpläne in verschiedenen Finanzbereichen effektiv genutzt werden, um finanzielle Ziele zu erreichen. **
Was ist Vermögensaufbau?
Was ist Vermögensaufbau? Vermögensaufbau bezieht sich auf den Prozess, bei dem eine Person oder eine Organisation systematisch Vermögen ansammelt, um langfristige finanzielle Ziele zu erreichen. Dies kann durch Investitionen in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien oder andere Vermögenswerte erfolgen. Der Vermögensaufbau kann dazu dienen, finanzielle Sicherheit, Unabhhängigkeit oder den Aufbau eines Erbes für zukünftige Generationen zu gewährleisten. Es ist wichtig, frühzeitig mit dem Vermögensaufbau zu beginnen und regelmäßig zu sparen und zu investieren, um langfristig von Zinseszinsen und Kapitalwachstum zu profitieren. **
Top-Angebote
Produkte zum Begriff Cerebellum:
-
Cerebellum Comp 20 GWichtige Hinweise (Pflichtangaben): Cerebellum comp., Globuli velati. Anwendungsgebiete: Gemäß der anthroposophischen Menschen- und Naturerkenntnis. Dazu gehören: Verformende Arthrose (Arthrosis deformans) im entzündlichen Stadium primär chronische, deformierende Gelenkentzündung (Polyarthritis). Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Cerebellum comp., Globuli velati Zusammensetzung: In 10 g Globuli velati sind verarbeitet: Apatit Dil. D6 0,1 g, Arnica montana e planta tota ferm 33c Dil. D5 0,1 g (HAB, Vs. 33c), Cerebellum bovis Gl Dil. D5 0,1 g (HAB, Vs. 41a), Conchae Trit. D3 0,1 g, Levisticum officinale e radice ferm 33c Dil. D2 0,1 g (HAB, Vs. 33c), Natrium carbonicum Dil. D4 aquos. 0,1 g (HAB, Vs. 5b), Orchis e tubere, Decoctum Dil. D7 0,1 g (HAB, Vs. 23a), Skorodit Dil. D6 0,1 g. Enthält Sucrose (Saccharose/Zucker) und Lactose. Anwendungsgebiete: Gemäß der anthroposophischen Menschen- und Naturerkenntnis. Dazu gehören: Begleittherapie bei Gehirnerschütterung und deren Folgezustände, zerebral bedingter Schwindel, ataktische und hyperkinetische Bewegungsstörungen. Gegenanzeigen: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Geben Sie Cerebellum comp. Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt, da bisher keine ausreichenden Erfahrungen für eine allgemeine Empfehlung für diese Altersgruppe vorliegen. Dieses Arzneimittel enthält Sucrose und Lactose. Bitte nehmen Sie Cerebellum comp. erst nach Rücksprache mit Ihrem Arzt ein, wenn Ihnen bekannt ist, dass Sie unter einer Unverträglichkeit gegenüber bestimmten Zuckern leiden. Dosierung und Art der Anwendung: Soweit nicht anders verordnet, Erwachsene und Kinder ab 12 Jahre 1- bis 3- mal täglich bis zweistündlich 5 - 10 Globuli velati unter der Zunge zergehen lassen. Die Dosierung bei Kindern unter 12 Jahren erfolgt nach Anweisung des Arztes. Dauer der Anwendung: Die Behandlung einer akuten Erkrankung sollte nach 2 Wochen abgeschlossen sein. Tritt innerhalb von 2 Tagen keine Besserung ein, so ist ein Arzt aufzusuchen. Die Dauer der Behandlung chronischer Erkrankungen erfordert eine Rücksprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 20 g Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 04/20197,74 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wala Cerebellum Comp. GlobuliWirkstoffe / Inhaltsstoffe / Zutaten10 mg Apatit (hom./anthr.)10 mg Arnica e planta tota ferm 33c (hom./anthr.)10 mg Calcium carbonicum Hahnemanni (hom./anthr.)10 mg Cerebellum bovis Glycerolauszug (hom./anthr.)10 mg Levisticum officinale ferm 33c (hom./anthr.)10 mg Natrium carbonicum aquosum (hom./anthr.)10 mg Orchis e tubere Decoctum (hom./anthr.)10 mg Skorodit (hom./anthr.)Cerebellum comp. (hom./anthr.)Lactose Hilfstoff (+)Saccharose Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Cerebellum Comp. Globuli sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wala Cerebellum Comp. AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Cerebellum Comp. Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.23,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Welche Auswirkungen haben Steuervorteile auf die finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, mehr Kapital für Investitionen zur Verfügung zu haben, da sie weniger Steuern zahlen müssen. Dies kann dazu beitragen, dass mehr Geld in die Expansion von Unternehmen oder in langfristige Vermögenswerte investiert wird. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für diese Zwecke zu sparen und anzulegen. Durch die Nutzung von Steuervorteilen können Unternehmen und Privatpersonen ihre finanzielle Planung optimieren und langfristige Ziele effektiver erreichen. **
Ähnliche Suchbegriffe für Cerebellum
-
Cerebellum Gl D12 10 MLWichtige Hinweise (Pflichtangaben): Cerebellum Gl D12, Flüssige Verdünnung zur Injektion. Wirkstoff: Cerebellum bovis Gl. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Cerebellum Gl D12, Flüssige Verdünnung zur Injektion Wirkstoff: Cerebellum bovis Gl Zusammensetzung: 1 Ampulle enthält: Cerebellum bovis Gl Dil. D12 1 ml (HAB, Vs. 41a). Anwendungsgebiete: Registriertes homöopathisches Arzneimittel der anthroposophischen Therapierichtung, daher ohne Angabe einer therapeutischen Indikation. Gegenanzeigen: Flüssige Verdünnung zur Injektion D5, D6: Das Arzneimittel soll nicht angewendet werden bei Überempfindlichkeit gegen das Spendertiereiweiß. Flüssige Verdünnung zur Injektion ab D8: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es sollte deshalb bei Kindern unter 12 Jahren nur nach Rücksprache mit dem Arzt angewendet werden. Dosierung und Art der Anwendung: Soweit nicht anders verordnet, 1-mal wöchentlich bis 1-mal täglich 1 ml subcutan injizieren. Dauer der Anwendung: Die Dauer der Behandlung erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Keine bekannt. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 04/201922,40 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige finanzielle Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, indem regelmäßig Geld in eine private Rentenversicherung oder ein Altersvorsorgekonto eingezahlt wird. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen, beispielsweise durch regelmäßige Einzahlungen in Investmentfonds oder ETFs. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, indem regelmäßig Geld in einen Bildungsfonds oder ein spezielles Sparkonto eingezahlt wird, **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristig ein finanzielles Ziel zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand über ausreichend finanzielle Mittel zu verfügen. Zudem eignen sie sich auch für den Vermögensaufbau, um langfristig ein finanzielles Polster aufzubauen. Darüber hinaus können Sparpläne auch für die Bildungsförderung genutzt werden, um die Kosten für die Ausbildung der Kinder zu decken. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand finanziell abgesichert zu sein. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, um langfristig Geld für Ausbildungskosten anzusparen. Durch regelmäßige Einzahlungen und langfristige Planung können Sparpläne in verschiedenen Finanzbereichen effektiv genutzt werden, um finanzielle Ziele zu erreichen. **
-
Was ist Vermögensaufbau?
Was ist Vermögensaufbau? Vermögensaufbau bezieht sich auf den Prozess, bei dem eine Person oder eine Organisation systematisch Vermögen ansammelt, um langfristige finanzielle Ziele zu erreichen. Dies kann durch Investitionen in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien oder andere Vermögenswerte erfolgen. Der Vermögensaufbau kann dazu dienen, finanzielle Sicherheit, Unabhhängigkeit oder den Aufbau eines Erbes für zukünftige Generationen zu gewährleisten. Es ist wichtig, frühzeitig mit dem Vermögensaufbau zu beginnen und regelmäßig zu sparen und zu investieren, um langfristig von Zinseszinsen und Kapitalwachstum zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.