Domain ausbildungsversicherungen.de kaufen?
Wir ziehen mit dem Projekt
ausbildungsversicherungen.de um.
Sind Sie am Kauf der Domain
ausbildungsversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausbildungsversicherungen.de kaufen?
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
Ähnliche Suchbegriffe für Geschichte
Top-Angebote
Produkte zum Begriff Geschichte:
-
Geschichte mit wiederverwendbaren Aufklebern Underwater AdventuresKinder-Sticker - für Kinder ab 4 Jahren, Abmessungen: 23 × 22 cm (H×B), Motiv: Tiere Kinder-Sticker von Djeco bringen viel Spaß und Kreativität in das Leben der kleinen Träumer. Beim spielerischen Kleben üben die Kinder ihre Feinmotorik und haben Freude an ihrer eigenen Kreativität. S8,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Welche Bedeutung haben Hinterlassenschaften in Bezug auf das Erbrecht, die Finanzplanung und die persönliche Geschichte einer Person?
Hinterlassenschaften spielen eine wichtige Rolle im Erbrecht, da sie bestimmen, wie das Vermögen einer Person nach ihrem Tod verteilt wird. Sie sind auch entscheidend für die Finanzplanung, da sie Einfluss darauf haben, wie das Vermögen einer Person investiert, gespendet oder vererbt wird. Darüber hinaus können Hinterlassenschaften auch wichtige Informationen über die persönliche Geschichte einer Person enthalten, wie zum Beispiel Familienfotos, Tagebücher oder Erinnerungsstücke, die für die Nachkommen von unschätzbarem Wert sein können. Insgesamt haben Hinterlassenschaften also eine große Bedeutung für das Erbrecht, die Finanzplanung und die persönliche Geschichte einer Person. **
-
Welche Auswirkungen haben Steuervorteile auf die finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, mehr Kapital für Investitionen zur Verfügung zu haben, da sie weniger Steuern zahlen müssen. Dies kann dazu beitragen, dass mehr Geld in die Expansion von Unternehmen oder in langfristige Vermögenswerte investiert wird. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für diese Zwecke zu sparen und anzulegen. Durch die Nutzung von Steuervorteilen können Unternehmen und Privatpersonen ihre finanzielle Planung optimieren und langfristige Ziele effektiver erreichen. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige finanzielle Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, indem regelmäßig Geld in eine private Rentenversicherung oder ein Altersvorsorgekonto eingezahlt wird. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen, beispielsweise durch regelmäßige Einzahlungen in Investmentfonds oder ETFs. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, indem regelmäßig Geld in einen Bildungsfonds oder ein spezielles Sparkonto eingezahlt wird, **
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristig ein finanzielles Ziel zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand über ausreichend finanzielle Mittel zu verfügen. Zudem eignen sie sich auch für den Vermögensaufbau, um langfristig ein finanzielles Polster aufzubauen. Darüber hinaus können Sparpläne auch für die Bildungsförderung genutzt werden, um die Kosten für die Ausbildung der Kinder zu decken. **
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand finanziell abgesichert zu sein. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, um langfristig Geld für Ausbildungskosten anzusparen. Durch regelmäßige Einzahlungen und langfristige Planung können Sparpläne in verschiedenen Finanzbereichen effektiv genutzt werden, um finanzielle Ziele zu erreichen. **
Top-Angebote
Produkte zum Begriff Geschichte:
-
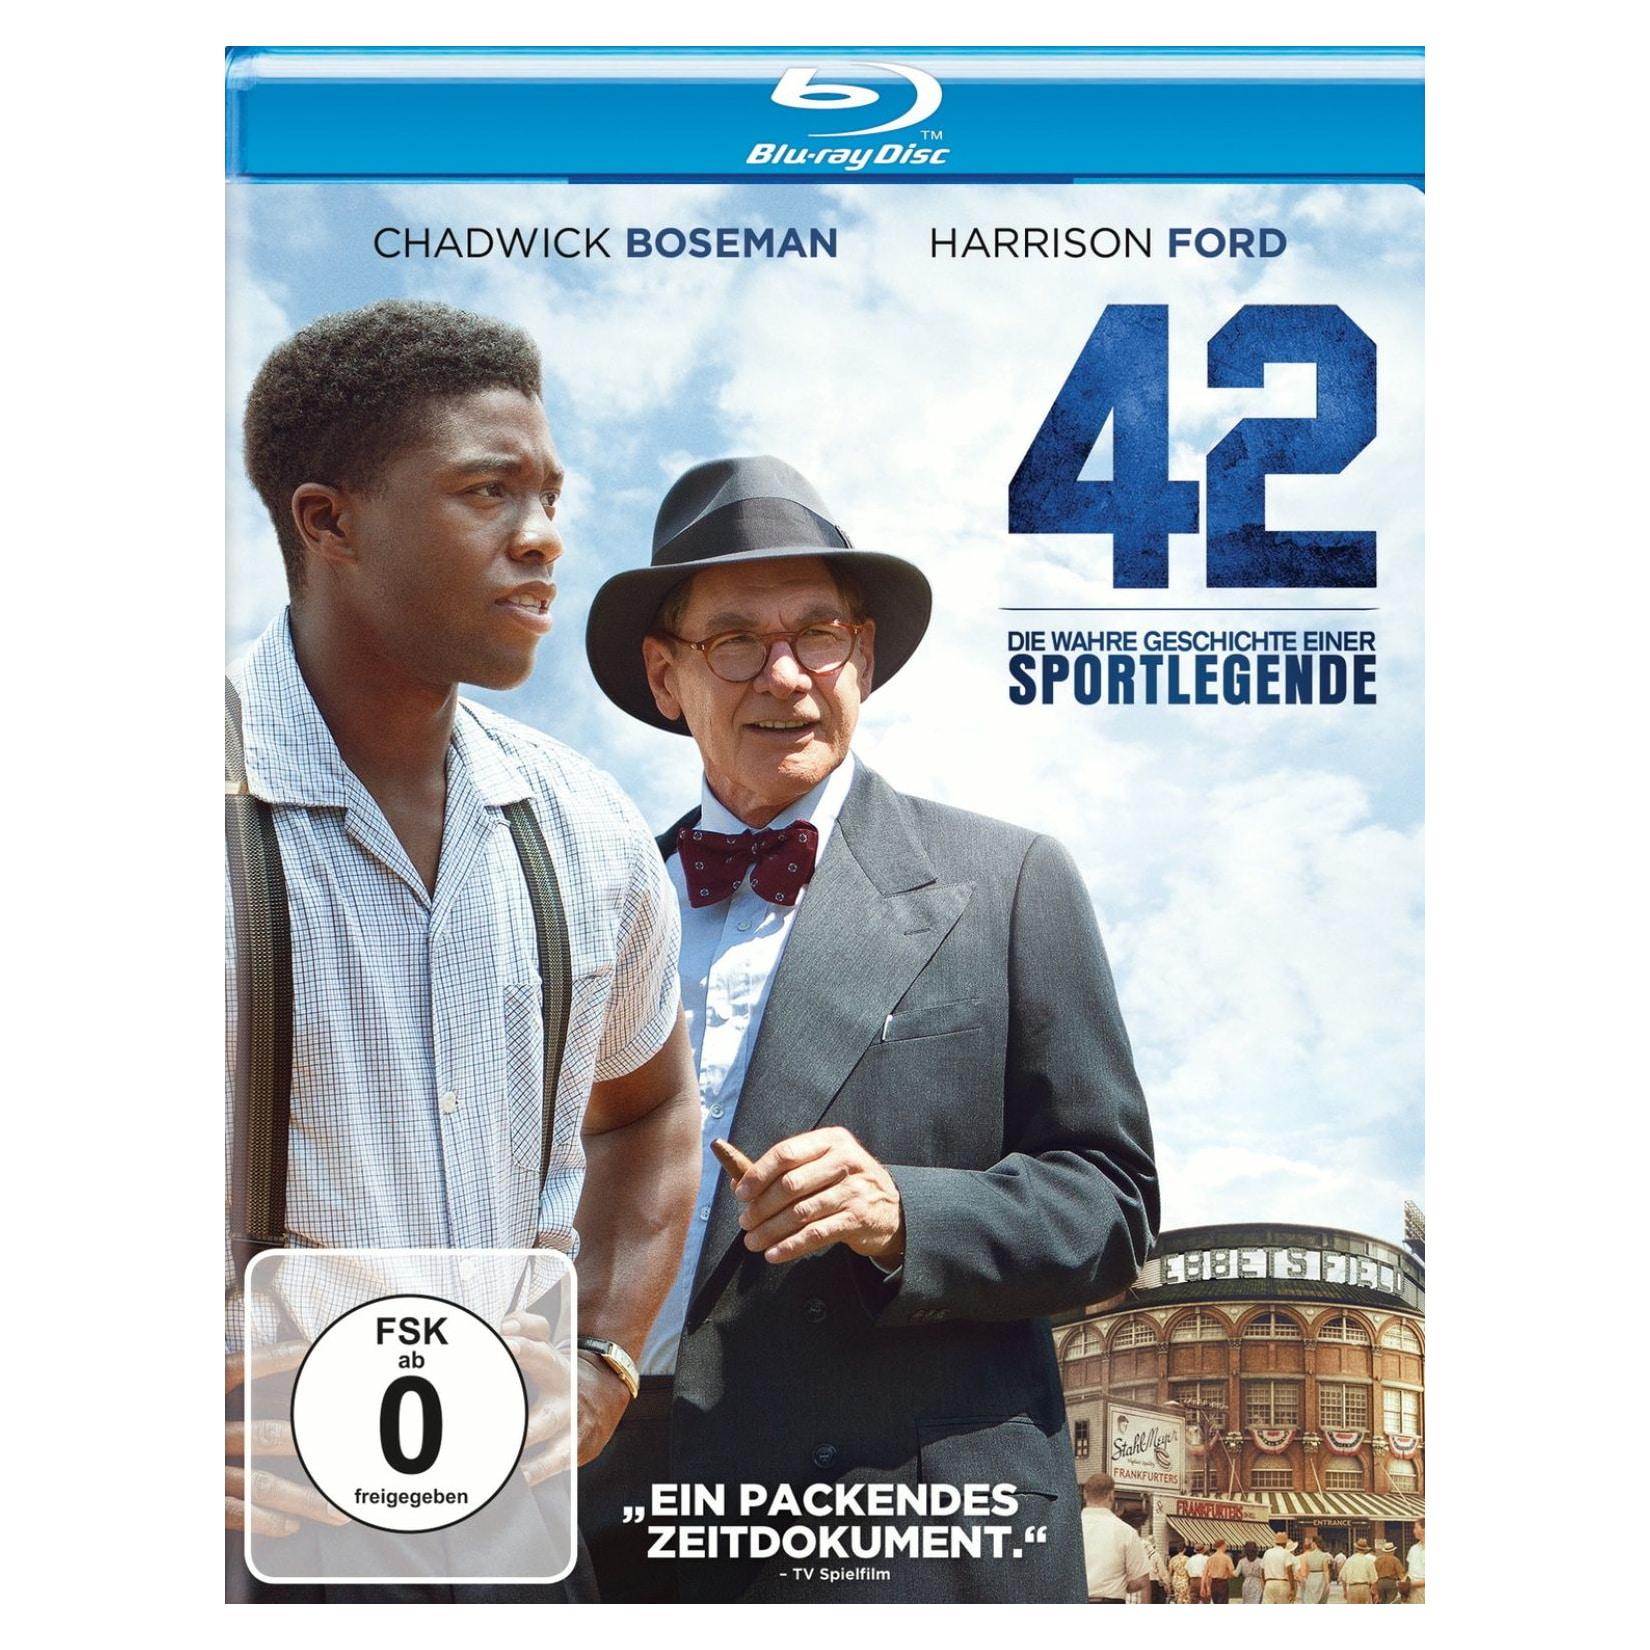
42 Die wahre Geschichte einer SportlegendeBiopic um Jackie Robinson, der 1947 als erster Baseballspieler mit afrikanischem Migrationshintergrund der Major League beitrat und Sportsgeschichte schrieb. Bereits 1950 spielte der einer Flut von rassistischen Anfeindungen ausgesetzte Sportler sich selb49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Geschichte mit wiederverwendbaren Aufklebern Underwater AdventuresKinder-Sticker - für Kinder ab 4 Jahren, Abmessungen: 23 × 22 cm (H×B), Motiv: Tiere Kinder-Sticker von Djeco bringen viel Spaß und Kreativität in das Leben der kleinen Träumer. Beim spielerischen Kleben üben die Kinder ihre Feinmotorik und haben Freude an ihrer eigenen Kreativität. S8,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Welche Bedeutung haben Hinterlassenschaften in Bezug auf das Erbrecht, die Finanzplanung und die persönliche Geschichte einer Person?
Hinterlassenschaften spielen eine wichtige Rolle im Erbrecht, da sie bestimmen, wie das Vermögen einer Person nach ihrem Tod verteilt wird. Sie sind auch entscheidend für die Finanzplanung, da sie Einfluss darauf haben, wie das Vermögen einer Person investiert, gespendet oder vererbt wird. Darüber hinaus können Hinterlassenschaften auch wichtige Informationen über die persönliche Geschichte einer Person enthalten, wie zum Beispiel Familienfotos, Tagebücher oder Erinnerungsstücke, die für die Nachkommen von unschätzbarem Wert sein können. Insgesamt haben Hinterlassenschaften also eine große Bedeutung für das Erbrecht, die Finanzplanung und die persönliche Geschichte einer Person. **
Ähnliche Suchbegriffe für Geschichte
-
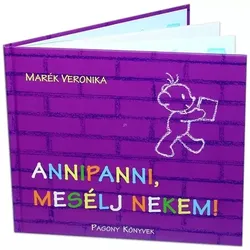
Veronika Marék: Annipanni, erzähl mir eine Geschichte!Die neueste Geschichte von Boribon und Annipanni, in der Annipanni einkaufen geht und Boribon anhand einer Zeichnung errät, was zu Hause noch zu tun ist. Es ist eine süße Geschichte, mit der die Kleinen die Bedeutung des Lesens und Zeichnens lernen können. Größe: 195 x 168 mm. Seitenanzahl: 40.6,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Steuervorteile auf die finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, mehr Kapital für Investitionen zur Verfügung zu haben, da sie weniger Steuern zahlen müssen. Dies kann dazu beitragen, dass mehr Geld in die Expansion von Unternehmen oder in langfristige Vermögenswerte investiert wird. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für diese Zwecke zu sparen und anzulegen. Durch die Nutzung von Steuervorteilen können Unternehmen und Privatpersonen ihre finanzielle Planung optimieren und langfristige Ziele effektiver erreichen. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige finanzielle Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, indem regelmäßig Geld in eine private Rentenversicherung oder ein Altersvorsorgekonto eingezahlt wird. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen, beispielsweise durch regelmäßige Einzahlungen in Investmentfonds oder ETFs. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, indem regelmäßig Geld in einen Bildungsfonds oder ein spezielles Sparkonto eingezahlt wird, **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristig ein finanzielles Ziel zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand über ausreichend finanzielle Mittel zu verfügen. Zudem eignen sie sich auch für den Vermögensaufbau, um langfristig ein finanzielles Polster aufzubauen. Darüber hinaus können Sparpläne auch für die Bildungsförderung genutzt werden, um die Kosten für die Ausbildung der Kinder zu decken. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand finanziell abgesichert zu sein. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, um langfristig Geld für Ausbildungskosten anzusparen. Durch regelmäßige Einzahlungen und langfristige Planung können Sparpläne in verschiedenen Finanzbereichen effektiv genutzt werden, um finanzielle Ziele zu erreichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.