Domain ausbildungsversicherungen.de kaufen?
Wir ziehen mit dem Projekt
ausbildungsversicherungen.de um.
Sind Sie am Kauf der Domain
ausbildungsversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausbildungsversicherungen.de kaufen?
Wann zahlt die Berufsunfähigkeitsversicherung nicht mehr?
Die Berufsunfähigkeitsversicherung zahlt in der Regel nicht mehr, wenn die versicherte Person wieder arbeitsfähig ist und ihren Beruf ausüben kann. Auch wenn die Berufsunfähigkeit aufgrund von vorsätzlicher Selbstverletzung oder grober Fahrlässigkeit entstanden ist, kann die Versicherung die Zahlung verweigern. Zudem endet der Versicherungsschutz in der Regel mit dem Eintritt ins Rentenalter. Es ist wichtig, die genauen Bedingungen und Ausschlüsse in den Versicherungsbedingungen zu prüfen, um sicherzustellen, dass im Fall der Berufsunfähigkeit der Versicherungsschutz greift. **
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **

Ähnliche Suchbegriffe für Mehr
Top-Angebote
Produkte zum Begriff Mehr:
-
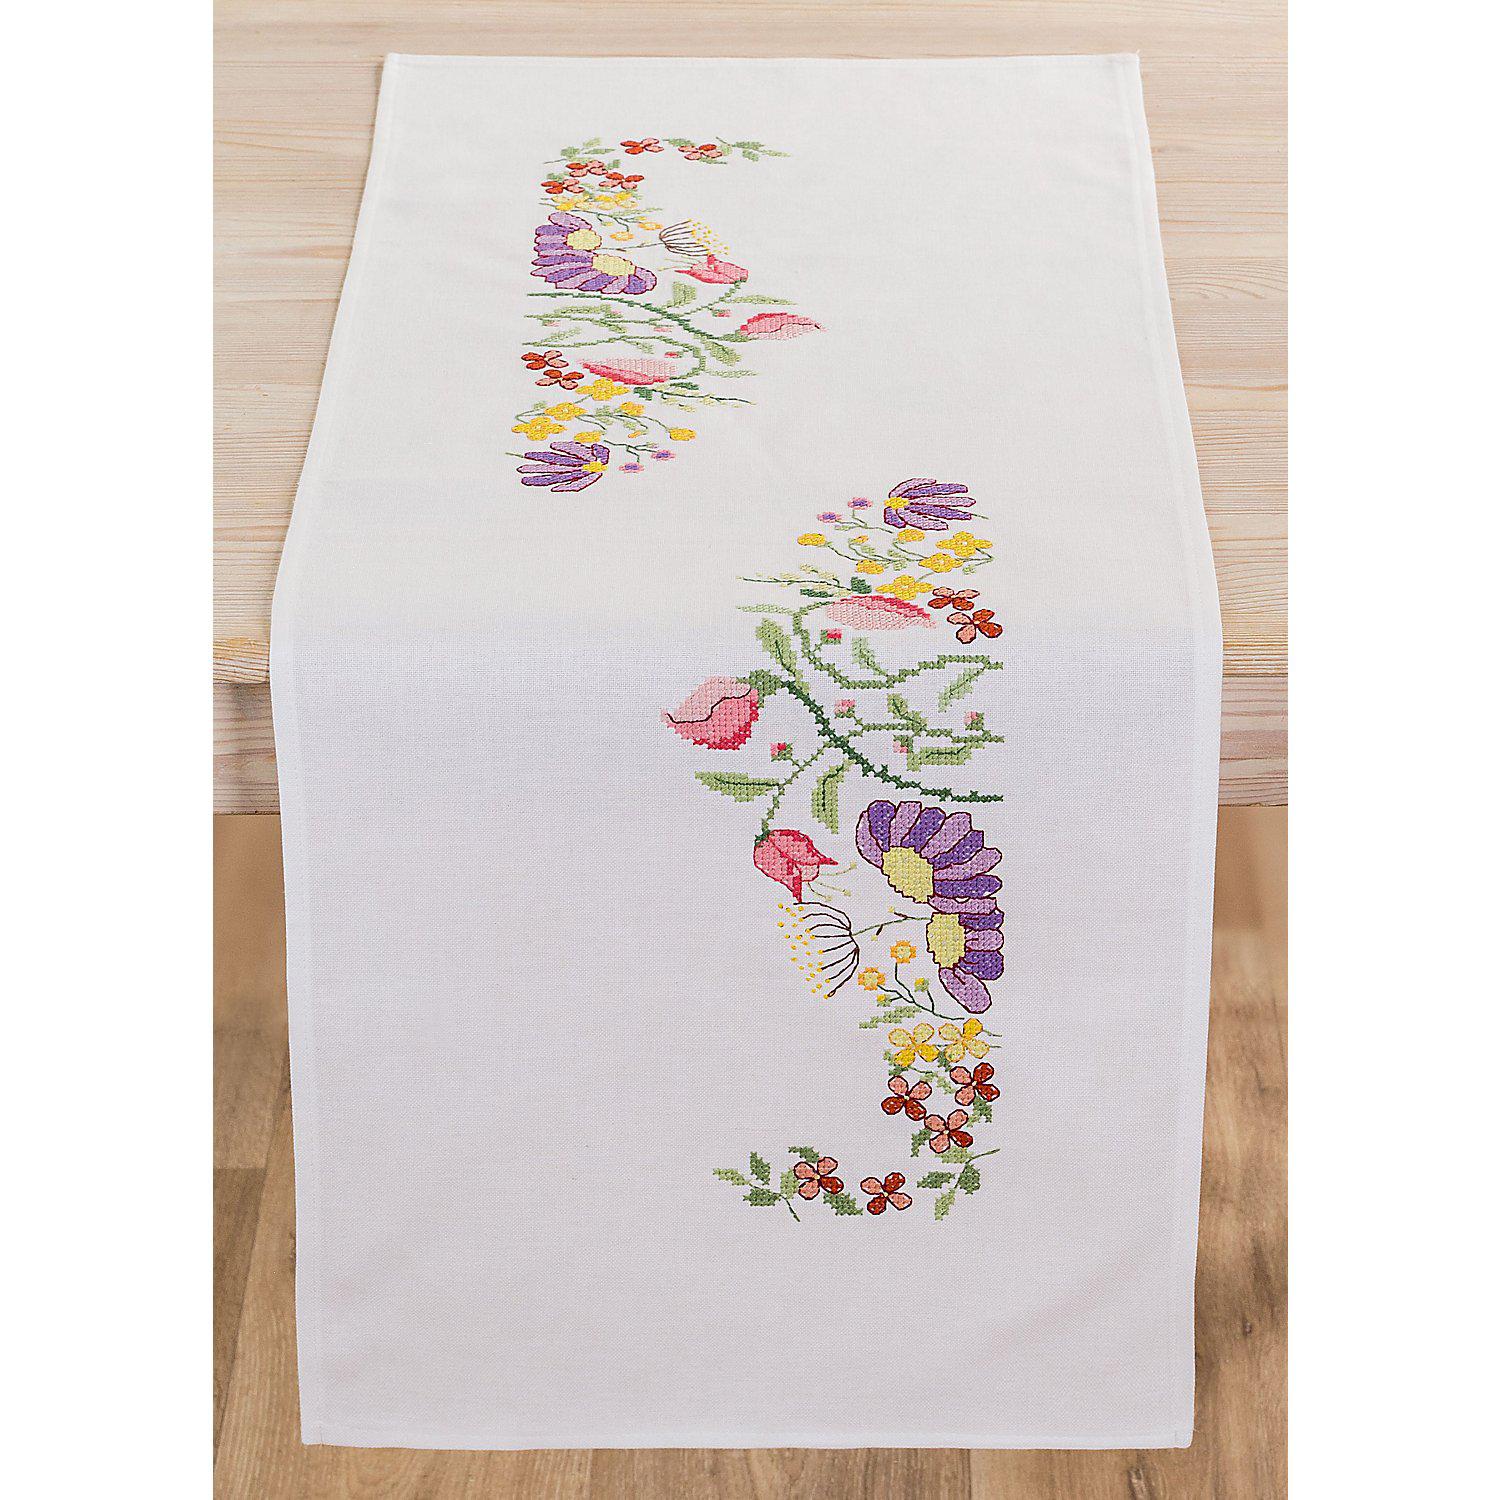
Stickläufer "Tulpen & mehr"Stickläufer "Tulpen & mehr", zum Besticken in Kreuz-, Stepp- und Knötchenstich. Vorgedrucktes Motiv, randfertig gesäumt. Komplettpackung: Anleitung, Garn, Sticknadel. Stofffarbe: weiß. Größe: 38 x 100 cm. Material: Stoff und Garn 100 % Baumwolle.24,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Mehr Protein. Mehr Training. Keine Fortschritte. (Taschenbuch) - Andreas W. Krau...<h1 id="title" class="a-size-large a-spacing-none" style="padding:0px;margin-top:0px;color:rgb(15,17,17);"><span id="productTitle" class="a-size-large product-title-word-break" style="line-height:32px;font-size:18px;">Warum die wahre Leistungsbremse oft im Darm sitzt</span></h1> <p class="isSelectedEnd">Du trainierst konsequent, achtest auf deine Ernährung und erhöhst gezielt deine Proteinzufuhr – doch die gewünschten Fortschritte bleiben aus. Statt Leistungssteigerungen machen sich Müdigkeit, eine längere Regenerationszeit, Verdauungsbeschwerden oder wiederkehrende Infekte bemerkbar.</p><p class="isSelectedEnd">Viele Sportler versuchen, dieses Problem mit neuen Trainingsplänen, einer höheren Kalorienzufuhr oder zusätzlichen Nahrungsergänzungsmitteln zu lösen. Dabei wird häufig ein entscheidender Faktor übersehen: Was geschieht mit den aufgenommenen Nährstoffen, nachdem sie gegessen wurd...18,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter



-
Gibt es ab 130 km/h keinen Versicherungsschutz mehr?
Nein, es gibt keinen generellen Versicherungsschutz ab einer Geschwindigkeit von 130 km/h. Die Versicherungsbedingungen können jedoch je nach Versicherungsgesellschaft variieren, und einige können spezifische Einschränkungen oder Ausschlüsse für Unfälle über einer bestimmten Geschwindigkeit haben. Es ist wichtig, die Versicherungsbedingungen zu überprüfen, um sicherzustellen, dass man ausreichend versichert ist. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Welche Auswirkungen haben Steuervorteile auf die finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, mehr Kapital für Investitionen zur Verfügung zu haben, da sie weniger Steuern zahlen müssen. Dies kann dazu beitragen, dass mehr Geld in die Expansion von Unternehmen oder in langfristige Vermögenswerte investiert wird. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für diese Zwecke zu sparen und anzulegen. Durch die Nutzung von Steuervorteilen können Unternehmen und Privatpersonen ihre finanzielle Planung optimieren und langfristige Ziele effektiver erreichen. **


Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige finanzielle Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, indem regelmäßig Geld in eine private Rentenversicherung oder ein Altersvorsorgekonto eingezahlt wird. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen, beispielsweise durch regelmäßige Einzahlungen in Investmentfonds oder ETFs. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, indem regelmäßig Geld in einen Bildungsfonds oder ein spezielles Sparkonto eingezahlt wird, **
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristig ein finanzielles Ziel zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand über ausreichend finanzielle Mittel zu verfügen. Zudem eignen sie sich auch für den Vermögensaufbau, um langfristig ein finanzielles Polster aufzubauen. Darüber hinaus können Sparpläne auch für die Bildungsförderung genutzt werden, um die Kosten für die Ausbildung der Kinder zu decken. **
Top-Angebote
Produkte zum Begriff Mehr:
-
Räder Cocktailserviette 25x25cm, Mehr Kekse mehr GlückMit diesen Servietten sind Sie für besondere Momente perfekt ausgestattet. Ob an Weihnachten, zum Kaffeekränzchen oder beim Besuch von Verwandten und Freunden: diese Servietten dienen nicht nur dazu, um Hände und Mund sauber zu halten, sondern werden auch ein echter Hingucker sein.4,34 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Stickläufer "Tulpen & mehr"Stickläufer "Tulpen & mehr", zum Besticken in Kreuz-, Stepp- und Knötchenstich. Vorgedrucktes Motiv, randfertig gesäumt. Komplettpackung: Anleitung, Garn, Sticknadel. Stofffarbe: weiß. Größe: 38 x 100 cm. Material: Stoff und Garn 100 % Baumwolle.24,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die Berufsunfähigkeitsversicherung nicht mehr?
Die Berufsunfähigkeitsversicherung zahlt in der Regel nicht mehr, wenn die versicherte Person wieder arbeitsfähig ist und ihren Beruf ausüben kann. Auch wenn die Berufsunfähigkeit aufgrund von vorsätzlicher Selbstverletzung oder grober Fahrlässigkeit entstanden ist, kann die Versicherung die Zahlung verweigern. Zudem endet der Versicherungsschutz in der Regel mit dem Eintritt ins Rentenalter. Es ist wichtig, die genauen Bedingungen und Ausschlüsse in den Versicherungsbedingungen zu prüfen, um sicherzustellen, dass im Fall der Berufsunfähigkeit der Versicherungsschutz greift. **
-
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
-
Gibt es ab 130 km/h keinen Versicherungsschutz mehr?
Nein, es gibt keinen generellen Versicherungsschutz ab einer Geschwindigkeit von 130 km/h. Die Versicherungsbedingungen können jedoch je nach Versicherungsgesellschaft variieren, und einige können spezifische Einschränkungen oder Ausschlüsse für Unfälle über einer bestimmten Geschwindigkeit haben. Es ist wichtig, die Versicherungsbedingungen zu überprüfen, um sicherzustellen, dass man ausreichend versichert ist. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
Ähnliche Suchbegriffe für Mehr
-
Mehr Protein. Mehr Training. Keine Fortschritte. (Taschenbuch) - Andreas W. Krau...<h1 id="title" class="a-size-large a-spacing-none" style="padding:0px;margin-top:0px;color:rgb(15,17,17);"><span id="productTitle" class="a-size-large product-title-word-break" style="line-height:32px;font-size:18px;">Warum die wahre Leistungsbremse oft im Darm sitzt</span></h1> <p class="isSelectedEnd">Du trainierst konsequent, achtest auf deine Ernährung und erhöhst gezielt deine Proteinzufuhr – doch die gewünschten Fortschritte bleiben aus. Statt Leistungssteigerungen machen sich Müdigkeit, eine längere Regenerationszeit, Verdauungsbeschwerden oder wiederkehrende Infekte bemerkbar.</p><p class="isSelectedEnd">Viele Sportler versuchen, dieses Problem mit neuen Trainingsplänen, einer höheren Kalorienzufuhr oder zusätzlichen Nahrungsergänzungsmitteln zu lösen. Dabei wird häufig ein entscheidender Faktor übersehen: Was geschieht mit den aufgenommenen Nährstoffen, nachdem sie gegessen wurd...18,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
KORE - Wein & mehr KORE - Wein & mehr LIBERTÉ - Spätburgunder unfiltriert BIOAusgesprochen harmonisch, elegant und typisch im Aromenprofil: Kirsche, Mandel mit einem zarten Kuss von Holz. Elegant, nicht zu schwer, dennoch viel Länge und Klasse. LIBERTÉ - wir nehmen uns die Freiheit, Weine zu kreiren die individuell und frei sind. Keine Filtration, kein Schnickschnack, Genuss und Spaß pur. Leicht gekühlt schmeckt er auch perfekt bei warmen Sommerstunden.16,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Welche Auswirkungen haben Steuervorteile auf die finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, mehr Kapital für Investitionen zur Verfügung zu haben, da sie weniger Steuern zahlen müssen. Dies kann dazu beitragen, dass mehr Geld in die Expansion von Unternehmen oder in langfristige Vermögenswerte investiert wird. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für diese Zwecke zu sparen und anzulegen. Durch die Nutzung von Steuervorteilen können Unternehmen und Privatpersonen ihre finanzielle Planung optimieren und langfristige Ziele effektiver erreichen. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige finanzielle Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, indem regelmäßig Geld in eine private Rentenversicherung oder ein Altersvorsorgekonto eingezahlt wird. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen, beispielsweise durch regelmäßige Einzahlungen in Investmentfonds oder ETFs. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, indem regelmäßig Geld in einen Bildungsfonds oder ein spezielles Sparkonto eingezahlt wird, **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristig ein finanzielles Ziel zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand über ausreichend finanzielle Mittel zu verfügen. Zudem eignen sie sich auch für den Vermögensaufbau, um langfristig ein finanzielles Polster aufzubauen. Darüber hinaus können Sparpläne auch für die Bildungsförderung genutzt werden, um die Kosten für die Ausbildung der Kinder zu decken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.