Domain ausbildungsversicherungen.de kaufen?
Wir ziehen mit dem Projekt
ausbildungsversicherungen.de um.
Sind Sie am Kauf der Domain
ausbildungsversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausbildungsversicherungen.de kaufen?
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **


Ähnliche Suchbegriffe für Des
Top-Angebote
Produkte zum Begriff Des:
-
Domaine des Féraud 2025 Domaine des Féraud Aromes des Maures Rosé BIOFein verwoben zeigen sich florale und würzige Nuancen im Aromenspiel dieses Rosés, begleitet von dezentem Vanilleduft. Ein Hauch reifer roter Beeren prägt den Charakter, die elegante Struktur vereint sich mit lebendiger Säure und subtiler Mineralität – ein Stil, der für die Provence typisch ist.Die limitierte Auflage von 1.500 Flaschen unterstreicht den besonderen Charakter dieses Weins. Mediterrane Vorspeisen, gegrillter Fisch und leichte Sommersalate eignen sich besonders als Begleitung.29,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
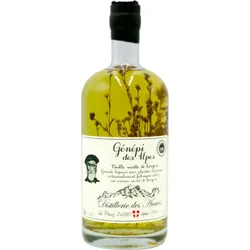
Génépi des Alpes - Distillerie des Aravis - 0.7LEin typischer handwerklicher Alpenlikör, der in La Clusaz im Herzen von Hochsavoyen hergestellt wird. Er wird nach traditionellem Verfahren aus der Genépi-Pflanze destilliert. Er enthüllt einen klaren, pflanzlichen Duft, der durch blumige Noten bereichert wird. Die Destillerie fügt Genepi-Zweige direkt in die Flasche ein. Diese Geste intensiviert die Aromen und stellt gleichzeitig eine authentische visuelle Signatur dar. Rund und ausgewogen, präsentiert er sich mit einem blumigen Abgang, der an Bergblüten erinnert. Er kann pur als Digestif genossen werden – leicht gekühlt – oder er verleiht Cocktails einen alpinen Touch.39,15 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
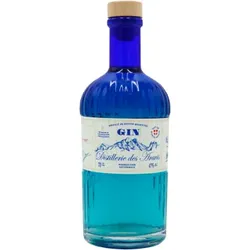
Gin des Aravis - Distillerie des Aravis - 0.7LDer Gin der Distillerie des Aravis ist heute einer der Bestseller des Hauses. Er besticht durch eine einzigartige Mischung aus blumigen Aromastoffen. Seine natürliche blaue Robe, die durch eine Mazeration mit einer kleinen Menge Kohl erreicht wird, entwickelt sich zu einem zarten Rosa, wenn er als Tonic serviert wird. Das gibt dem Gin einen optischen Überraschungseffekt, ohne den Geschmack zu beeinträchtigen. Er offenbart ein blumiges, würziges und duftendes Profil, das vom zitronigen Aroma des Kardamoms dominiert wird. Es erinnert an Kiefernsaft und wird von einem blumigen Bouquet aus Iris, Rose und Angelikawurzel begleitet. Seine Einzigartigkeit rührt von der Fülle seiner aromatischen Inhaltsstoffe, zu denen Orange, Iris, Koriander, Galgant, Kamille, Wacholder, Kardamom, Rose, Angelikawurzel und Zitronengras zählen.45,27 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen haben Steuervorteile auf die finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, mehr Kapital für Investitionen zur Verfügung zu haben, da sie weniger Steuern zahlen müssen. Dies kann dazu beitragen, dass mehr Geld in die Expansion von Unternehmen oder in langfristige Vermögenswerte investiert wird. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für diese Zwecke zu sparen und anzulegen. Durch die Nutzung von Steuervorteilen können Unternehmen und Privatpersonen ihre finanzielle Planung optimieren und langfristige Ziele effektiver erreichen. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige finanzielle Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, indem regelmäßig Geld in eine private Rentenversicherung oder ein Altersvorsorgekonto eingezahlt wird. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen, beispielsweise durch regelmäßige Einzahlungen in Investmentfonds oder ETFs. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, indem regelmäßig Geld in einen Bildungsfonds oder ein spezielles Sparkonto eingezahlt wird, **


Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristig ein finanzielles Ziel zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand über ausreichend finanzielle Mittel zu verfügen. Zudem eignen sie sich auch für den Vermögensaufbau, um langfristig ein finanzielles Polster aufzubauen. Darüber hinaus können Sparpläne auch für die Bildungsförderung genutzt werden, um die Kosten für die Ausbildung der Kinder zu decken. **
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand finanziell abgesichert zu sein. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, um langfristig Geld für Ausbildungskosten anzusparen. Durch regelmäßige Einzahlungen und langfristige Planung können Sparpläne in verschiedenen Finanzbereichen effektiv genutzt werden, um finanzielle Ziele zu erreichen. **
Top-Angebote
Produkte zum Begriff Des:
-
Domaine des Féraud 2025 Domaine des Féraud Aromes des Maures Rosé BIOFein verwoben zeigen sich florale und würzige Nuancen im Aromenspiel dieses Rosés, begleitet von dezentem Vanilleduft. Ein Hauch reifer roter Beeren prägt den Charakter, die elegante Struktur vereint sich mit lebendiger Säure und subtiler Mineralität – ein Stil, der für die Provence typisch ist.Die limitierte Auflage von 1.500 Flaschen unterstreicht den besonderen Charakter dieses Weins. Mediterrane Vorspeisen, gegrillter Fisch und leichte Sommersalate eignen sich besonders als Begleitung.29,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Génépi des Alpes - Distillerie des Aravis - 0.7LEin typischer handwerklicher Alpenlikör, der in La Clusaz im Herzen von Hochsavoyen hergestellt wird. Er wird nach traditionellem Verfahren aus der Genépi-Pflanze destilliert. Er enthüllt einen klaren, pflanzlichen Duft, der durch blumige Noten bereichert wird. Die Destillerie fügt Genepi-Zweige direkt in die Flasche ein. Diese Geste intensiviert die Aromen und stellt gleichzeitig eine authentische visuelle Signatur dar. Rund und ausgewogen, präsentiert er sich mit einem blumigen Abgang, der an Bergblüten erinnert. Er kann pur als Digestif genossen werden – leicht gekühlt – oder er verleiht Cocktails einen alpinen Touch.39,15 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorher festgelegte Summe an die Hinterbliebenen aus. Eine Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme seinen Beruf nicht mehr ausüben kann. Die Risikolebensversicherung sichert finanzielle Absicherung im Todesfall, während die Berufsunfähigkeitsversicherung bei dauerhafter Arbeitsunfähigkeit greift. **
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Des
-
Gin des Aravis - Distillerie des Aravis - 0.7LDer Gin der Distillerie des Aravis ist heute einer der Bestseller des Hauses. Er besticht durch eine einzigartige Mischung aus blumigen Aromastoffen. Seine natürliche blaue Robe, die durch eine Mazeration mit einer kleinen Menge Kohl erreicht wird, entwickelt sich zu einem zarten Rosa, wenn er als Tonic serviert wird. Das gibt dem Gin einen optischen Überraschungseffekt, ohne den Geschmack zu beeinträchtigen. Er offenbart ein blumiges, würziges und duftendes Profil, das vom zitronigen Aroma des Kardamoms dominiert wird. Es erinnert an Kiefernsaft und wird von einem blumigen Bouquet aus Iris, Rose und Angelikawurzel begleitet. Seine Einzigartigkeit rührt von der Fülle seiner aromatischen Inhaltsstoffe, zu denen Orange, Iris, Koriander, Galgant, Kamille, Wacholder, Kardamom, Rose, Angelikawurzel und Zitronengras zählen.45,27 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Steuervorteile auf die finanzielle Planung von Unternehmen und Privatpersonen in Bezug auf Investitionen, Altersvorsorge und Vermögensaufbau?
Steuervorteile können Unternehmen und Privatpersonen dabei helfen, mehr Kapital für Investitionen zur Verfügung zu haben, da sie weniger Steuern zahlen müssen. Dies kann dazu beitragen, dass mehr Geld in die Expansion von Unternehmen oder in langfristige Vermögenswerte investiert wird. Zudem können Steuervorteile die Altersvorsorge und den Vermögensaufbau erleichtern, da sie es ermöglichen, mehr Geld für diese Zwecke zu sparen und anzulegen. Durch die Nutzung von Steuervorteilen können Unternehmen und Privatpersonen ihre finanzielle Planung optimieren und langfristige Ziele effektiver erreichen. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige finanzielle Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, indem regelmäßig Geld in eine private Rentenversicherung oder ein Altersvorsorgekonto eingezahlt wird. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen, beispielsweise durch regelmäßige Einzahlungen in Investmentfonds oder ETFs. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, indem regelmäßig Geld in einen Bildungsfonds oder ein spezielles Sparkonto eingezahlt wird, **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristig ein finanzielles Ziel zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand über ausreichend finanzielle Mittel zu verfügen. Zudem eignen sie sich auch für den Vermögensaufbau, um langfristig ein finanzielles Polster aufzubauen. Darüber hinaus können Sparpläne auch für die Bildungsförderung genutzt werden, um die Kosten für die Ausbildung der Kinder zu decken. **
-
Wie können Sparpläne in verschiedenen Finanzbereichen, wie beispielsweise bei der Altersvorsorge, dem Vermögensaufbau oder der Bildungsförderung, effektiv genutzt werden?
Sparpläne können in verschiedenen Finanzbereichen effektiv genutzt werden, indem regelmäßig Geld in einen speziellen Fonds oder ein Konto eingezahlt wird, um langfristige Ziele zu erreichen. Beispielsweise können sie für die Altersvorsorge genutzt werden, um im Ruhestand finanziell abgesichert zu sein. Für den Vermögensaufbau können Sparpläne genutzt werden, um langfristig ein finanzielles Polster aufzubauen. Auch für die Bildungsförderung von Kindern können Sparpläne genutzt werden, um langfristig Geld für Ausbildungskosten anzusparen. Durch regelmäßige Einzahlungen und langfristige Planung können Sparpläne in verschiedenen Finanzbereichen effektiv genutzt werden, um finanzielle Ziele zu erreichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.